
Loi de Finances 2023: L’OTR rencontre l’AGET pour sa vulgarisation
Depuis le début de l’année 2023, l’Office togolais des recettes (OTR) a entrepris diverses actions de communication parmi lesquelles une rencontre avec les associations corporatistes ou faîtière des opérations économiques. L’objectif est de faire connaître aux populations les nouvelles dispositions de la Loi Finance exercice 2023 (LOFI). L’Association des Grandes Entreprises du Togo (AGET) était la dernière sur la liste.

Une délégation de l’OTR a mis la Loi de Finance 2023 à la portée de l’AGET, ce mardi 23 mai, à Lome. Il était question d’expliquer tout ce qu’il y a autour de la question fiscale à cette association.
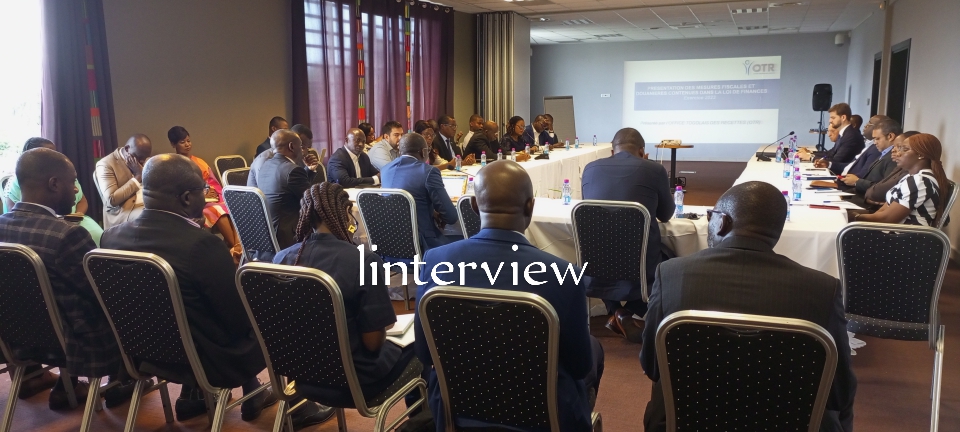
L’objectif de cet exercice est de renforcer à travers ces rencontres périodiques, les bonnes relations qui existent entre l’OTR et les partenaires.
- « Nous sommes satisfaits à la fin de cette rencontre d’échange par le nombre et la qualité des participants. Plus d’une trentaine de personnes étaient là alors qu’on attendait qu’une dizaine. Vous avez aussi été témoins des discussions et des doléances qui ont été portées à l’attention du gouvernement à travers l’OTR. Ce fut un plein succès. Cette démarche va se poursuivre pour que la relation entre le gouvernement et les contribuables soit bonne à travers l’OTR », s’est réjoui Akpako Ayetou, Chef division législation fiscale OTR.
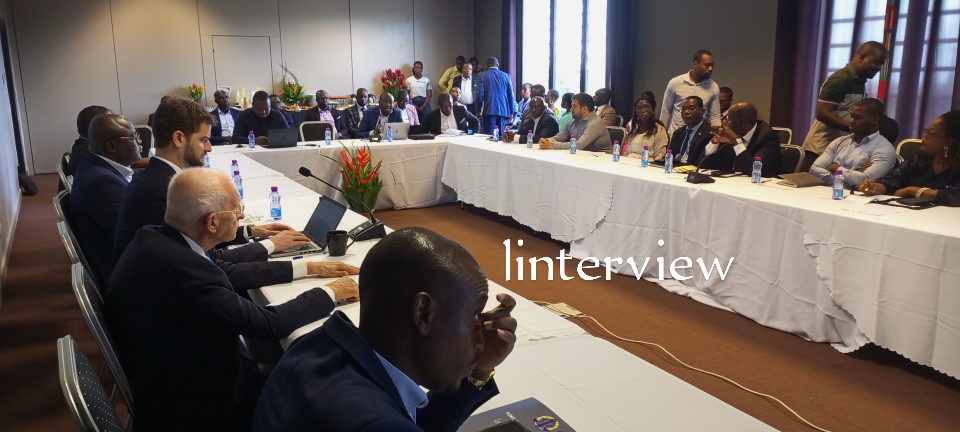
Cette rencontre avec l’AGET clôture la série de formation organisée conjointement avec la Direction de la Législation Fiscale et du Contentieux. Les séances d’échanges avec les contribuables ont permis d’approfondir la compréhension des mesures fiscales phares contenues dans cette loi et de recueillir au même moment auprès de ces partenaires, d’éventuelles propositions d’amélioration pour l’élaboration de la loi de finances 2024. Plusieurs associations ont été rencontrés depuis le 29
mars 2023.
Quelques innovations de la Loi de Finance 2023:
-Article 10 du projet de loi: La reconduction du régime fiscal dérogatoire des entreprises en difficultés afin d’aider la restructuration des entreprises dont les difficultés vécues font courir un risque de liquidation.
-Article 7 et 11 du projet de loi: La reconduction de l’exonération des droits de douane et de TVA sur l’acquisition des véhicules neufs et les abattements de droits et taxes sur l’importation des véhicules d’occasion de moins de 5 ans d’âge; de l’exonération au cordon douanier des droits de douane et TVA sur le matériel agricole.
Article 102 LPF:
La consécration du remboursement des retenues BIC opérées sur des personnes non imposables au titre des revenus d’affaires.
–Article 116 nouveau CGI:
La suspension du paiement des acomptes provisionnels en cours d’année pour soutenir la trésorerie des entreprises lorsque le contribuable estime que le montant des acomptes déjà versés au titre de l’année d’imposition est égal ou supérieur aux cotisations dont il sera finalement redevable.
–Article 14 du projet de loi et art 170 du CGI:
La reconduction de la suspension de l’application des dispositions relatives à la Taxe sur les Véhicules à Moteur (TVM) sur les véhicules à usage commercial affectés au transport des personnes et de marchandises et la révision des taux de répartition du produit de la TVM.
–Article 407 CGI:
La réduction du taux des droits d’enregistrement des sentences arbitrales : le taux passe de 5% à 2% et l’exéquatur n’est plus une condition pour enregistrer les sentences arbitrales. L’intérêt de la mesure est la promotion de l’arbitrage et le règlement à l’amiable des litiges surtout en matière commerciale pour gagner en temps et en frais de justice.
–Article 180 CGI:
L’exonération A la TVA des cantines universitaires et d’entreprises afin d’améliorer les conditions de restauration des salariés sur les lieux de travail.
–Article 15 du projet de loi: L’exonération au cordon douanier des droits de douane et de la TVA sur les engins et matériels de BTP afin de permettre aux entreprises de disposer d’un parc de chantier adapté pour l’exécution des travaux au Togo au lieu de recourir à des prêts de matériel dans les pays voisins.
–Article 69-4 CGI:
L’imposition des revenus différés sur l’année de leur acquisition et les années antérieures non couvertes par la prescription.
Plusieurs autres innovations figure également dans cette loi de finance 2023.